|
Getting your Trinity Audio player ready...
|
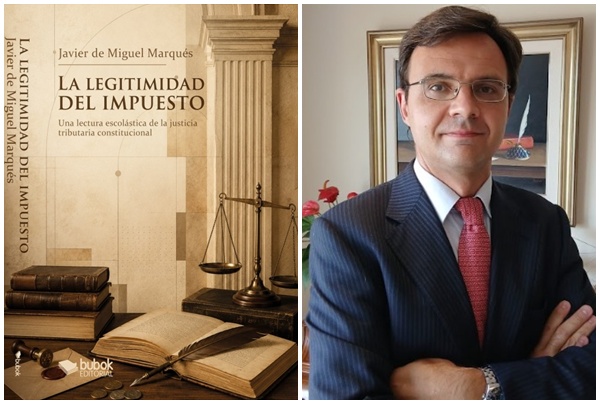
Javier de Miguel Marqués (1984) es licenciado en Administración de Empresas, graduado y doctorando en Derecho, y máster en Asesoría Fiscal. Casado y padre de cuatro hijos, une a su carrera profesional como asesor fiscal una década de estudios privados sobre la Doctrina Social de la Iglesia. También es un asiduo estudioso de las infiltraciones de la filosofía moderna en campos como la teología, el derecho, la política y la pedagogía. En el ámbito editorial, colabora como articulista en medios como Verbo, Periódico La Esperanza y Empenta. Asimismo, en su canal de YouTube publica vídeos explicativos sobre determinados aspectos de la moral social cristiana.
¿Por qué un libro sobre la legitimidad del impuesto?
Nos encontramos en una fase del sistema social, político y económico liberal caracterizada por su inevitable disolución, tanto en su esencia como en sus principios programáticos particulares. Esta demolición, que llegará tarde o temprano, empieza a manifestar sus primeros síntomas en el colapso económico-social que vivimos. Cuestiones como la crisis de la deuda y de la vivienda, la pérdida de poder adquisitivo de las familias y la desconfianza creciente en el sistema democrático, entre otros factores, están provocando una mayor intervención y poder de los Estados liberales en todos los ámbitos. En unas ocasiones por ideología y en otras por pura necesidad de subsistencia, la sombra del Leviatán se torna más peligrosa.
En el caso de los tributos, la ideología ha dado paso al rampante estado de necesidad, dada la situación de quiebra fáctica de las finanzas públicas de la mayoría de los Estados. Hoy nos llegan noticias de inestabilidad social en Francia, pero este es un fenómeno que sin duda se generalizará porque su caldo de cultivo es común. El llamado «Estado del Bienestar» se agota inexorablemente. Hoy, en España, un tercio del gasto público va destinado al pago de pensiones, cuando aún falta por jubilarse prácticamente la totalidad de la generación del baby boom.
Inmersa en este contexto, la fiscalidad se ha convertido en un instrumento de rapacidad que pisotea muchos de los principios del derecho natural. Estos principios han sido insuficientemente positivados en las constituciones liberales, precisamente porque el liberalismo lleva en su genoma la ausencia de dogmatismo y, por tanto, la incapacidad para fundamentar principios firmes y unívocos.
Es totalmente comprensible la frustración y la desorientación que genera en muchas personas la cuestión tributaria. Su razón natural intuye como injustas ciertas disposiciones pero, o bien no saben cómo actuar, o bien desconocen los límites de la obligación tributaria, en muchos casos debido a los sesgos implantados por el concepto liberal de obediencia a los poderes constituidos.
El libro tiene un triple objetivo: por un lado, probar que la tradición católica nunca ha negado la legitimidad conceptual de la exigencia de impuestos, cuyo origen directo está en el derecho divino y así ha sido reconocido por los doctores católicos. Por otro, desarrollar las condiciones y límites bajo los que un tributo puede considerarse justo, así como las consecuencias morales de los tributos injustos para los obligados legalmente a su pago. Finalmente, se trata de presentar la doctrina escolástica como un molde interpretativo válido para reflexionar sobre la mejora moral del sistema tributario dentro de las mismas bases constitucionales. En este último punto, cabe remarcar que no se trata de una loa al sistema constitucional tributario, sino de advertir la posibilidad de reconstruir el sistema fiscal, aun en un contexto liberal, sobre la base de principios de justicia objetiva.
¿Por qué ha querido darle una lectura escolástica a la situación tributaria actual?
La razón es que el pensamiento iusnaturalista clásico —y por tanto, preliberal y premoderno— desarrollado por el pensamiento católico tiene pretensión de universalidad, ya que se funda en la realidad objetiva y en la naturaleza de las cosas. Como no emana de ninguna ideología, sino de la comprensión del mundo conforme a un orden y a un fin que la razón puede descubrir, puede ser comprendido por cualquier persona de buena voluntad. En muchos casos, el conocimiento de esta filosofía puede ser un eslabón en el proceso de conversión de quien busca la verdad.
Estos principios escolásticos tienen la virtud de ordenar el pensamiento y ofrecer una panorámica equilibrada y realista del mundo que nos rodea, evitando así las «leyes del péndulo» y operando como un blindaje frente a las ideologías.
Como toda realidad, el marco tributario es susceptible de un análisis moral, máxime cuando se enmarca en el vasto ámbito de la ley y el derecho. Pero, además, estamos hablando de que las leyes tributarias tienen, por naturaleza, un carácter oneroso y, por tanto, afectan directamente a los ingresos de las personas, familias y sociedades mercantiles. Tienen una clara repercusión económica y social, por cuanto sustraen patrimonio privado hacia el Estado. No digo que esta sea una razón que amerite un juicio moral más exigente, pero la tendencia del hombre caído al apego por lo material, unida a la influencia generalizada de las políticas fiscales, hace que la actualidad de la cuestión tributaria sea motivo recurrente de reflexión y controversia.
No obstante, sea cual sea la gravedad de la materia, la doctrina clásica sobre la ley y el derecho no se ve alterada. Únicamente muta su objeto; por lo tanto, existen reglas de juicio moral inmutables porque se basan en la naturaleza de las cosas y en la concreción de los principios generales de la doctrina política clásica: la sociabilidad natural del hombre, la justicia, la ley, el derecho, el bien común, la autoridad política y sus límites.
Ahora bien, la política es doctrina, pero también es acción. Y, en este caso, la acción legisladora debe tener en cuenta principios de la razón práctica, esto es, prudenciales. Es ahí donde se anima el sano debate sobre lo concreto, una vez sentadas las bases doctrinales.
¿Por qué ha empezado hablando de la doctrina de la justicia tributaria según Santo Tomás de Aquino?
Santo Tomás es el gran compilador y sistematizador de la doctrina católica en todas sus vertientes: teológicas, metafísicas, morales, cristológicas, etcétera. No era un jurista al estilo de San Raimundo de Peñafort, por ejemplo, pero formuló una teología moral acerca de la virtud de la justicia que es omnicomprensiva de la mayoría de las realidades sociales, e incluso extrapolable a las que en su tiempo no existían.
Santo Tomás no desarrolla un corpus sistemático sobre la justicia tributaria. Ahora bien, al igual que desarrolla brillantemente la física aristotélica compatibilizándola con la fe católica, consigue un sistema exhaustivo para determinar las causas de los fenómenos, el cual es perfectamente aplicable a la ley humana, en la que se incardina la ley tributaria.
Además, su desarrollo doctrinal de la justicia expone un concepto fundamental en el ámbito fiscal: la proporcionalidad. La causa eficiente es la que da forma a la materia, y eso, aplicado a la ley positiva, significa que el legislador —que es quien debe promulgar el tributo— debe diseñarlo de manera que el objeto de la justicia (la correspondencia entre lo dado y lo debido a otro según su naturaleza) obre con proporcionalidad. Esa proporcionalidad tiene múltiples derivadas en el ámbito tributario, porque se refiere a las condiciones particulares no solamente del sujeto, sino también de la nación en su conjunto y del fin para el que se establece el tributo.
¿Cuáles son las cuatro causas de la ley tributaria según el Aquinate?
Como en toda ley, existe una causa final, que es la «causa de las causas». La metafísica clásica se funda en el orden y la finalidad; por lo tanto, lo primero que se debe preguntar acerca de una ley tributaria es si es necesaria para el fin de la comunidad política, que es el bien común. Esto aplica tanto a su esencia como a su modificación y a su alcance: ¿es necesaria la ley?, ¿es necesaria la recaudación que aporta dicha ley?, ¿es proporcional esa recaudación al fin con el que se impuso el tributo?
A continuación, la ley tributaria debe contener una causa material apropiada. Esto es, un tributo debe establecerse con base en una manifestación real de riqueza, teniendo en cuenta las realidades de cada momento. Por ejemplo, resulta aberrante que una familia que adquiere su primera vivienda deba pagar un impuesto al consumo de alrededor del 10 % sobre su valor si ha financiado su adquisición mayormente con un préstamo hipotecario. Ahí no hay manifestación alguna de riqueza, sino más bien una dificultad de acceso a un derecho natural como es la vivienda, que la fiscalidad contribuye a empeorar. Tampoco tiene sentido alguno que no se ajusten a la inflación las tarifas del IRPF ni los umbrales de las obligaciones de declarar y otros deberes formales. Eso es faltar a la justicia de manera flagrante, especialmente contra los más desfavorecidos económicamente.
Asimismo, la ley tributaria, para reputarse justa, debe ser impuesta por la autoridad competente, que debe ser quien tiene a su cargo el bien común. No puede admitirse la facultad coactiva de entes que no tienen relación con el gobierno de la nación. Lógicamente, con el tránsito de la doctrina política clásica a la liberal de la soberanía popular, este principio ha trasladado su sujeto, pero no ha derogado su vigencia.
En España tenemos un verdadero problema con la dispersión de normativas estatales y autonómicas, que establecen auténticas discriminaciones por razón de residencia dentro de una misma nación. Se cumple con la causalidad eficiente porque se legisla de acuerdo a la competencia concedida, pero se ve claramente que una excesiva dispersión de la autoridad puede perjudicar a la justicia tributaria. No nos referimos aquí a una igualdad plana o al igualitarismo, sino al principio básico de que la justicia implica tratar igual lo que es igual, y diferente lo que es diferente.
Finalmente, traigo de nuevo a colación el principio de proporcionalidad, que constituye la causa formal del tributo. El impuesto nunca puede exceder la capacidad financiera del contribuyente ni de la comunidad política en general. Nuestros doctores de la Escuela de Salamanca, sin negar un ápice la autoridad del gobernante para imponer tributos, censuran de manera muy severa el abuso de esa potestad cuando se fijan cargas que exceden la capacidad del contribuyente y la sostenibilidad financiera de la comunidad.
Cuando faltan estos criterios de justicia, la ley se torna violencia, como afirman unánimemente los doctores católicos, y deja de obligar en conciencia. Ante una situación tal, se abren dos cuestiones muy delicadas: en primer lugar, cómo ejercer el legítimo derecho de resistencia sin causar escándalo o desorden; y, en segundo lugar, cómo actuar en los casos de injusticia parcial, en los que no es injusto el tributo en sí, sino una parte o faceta de este. Pero en ningún caso nuestros doctores afirman que exista la obligación moral de pagar todos los impuestos aplicables en todas las circunstancias. De manera que ni es lícito ver una extralimitación esencial del Estado en su potestad originaria para exigir tributos, ni asumirlos como obligatorios en conciencia por el mero hecho de que estén positivados.
¿Cuál es la aportación principal de los escolásticos españoles, de Soto a Juan de Mariana?
La aportación de los doctores escolásticos es demasiado vasta y amplia como para condensarla en unas pocas frases. Además, más allá de los principios generales comúnmente aceptados, cada cual realizó aportaciones sobre cuestiones concretas, influidas por su formación intelectual o su contexto histórico.
Lo que sí puede decirse, generalizando sin temor a errar, es que todos ellos acogieron y desarrollaron la doctrina causalista de Santo Tomás, dándole el desarrollo pertinente correspondiente a la época en que vivieron. Una época, por cierto, que tiene más similitudes con la actual de lo que pueda parecer. Impuestos encubiertos, inflación, crisis financiera del erario público, actividades asistenciales al margen de las de la Iglesia, la pertinencia del gasto bélico o los abusos en la recaudación fueron cuestiones de enjundia que tuvieron que abordar nuestros doctores. Algunos de ellos incluso ejercieron como consejeros reales en la materia, con una acogida desigual de sus consejos en el seno del ejercicio monárquico del poder.
Y es que, por lo general, no abundan los ejemplos de aplicación ejemplar de la doctrina a los tributos contingentes de la época, lo cual no deja de ser sorprendente. Tal como ocurre ahora, las crecientes necesidades del reino tensaban la justicia del tributo. Pero, a diferencia de hoy —cuando desde casi todas las instancias se afirma categóricamente que el origen popular de la soberanía es el fundamento del cumplimiento ciego de todas las leyes—, en aquellos tiempos se alzaron voces autorizadas que denunciaron, con el debido respeto a la autoridad, los abusos cometidos en ciertas leyes tributarias o en los usos aplicados a la recaudación.
Especialmente singular es la aportación de Juan de Mariana, quien introduce conceptos ciertamente peculiares en la configuración de los elementos que justifican el tributo. Introduce un análisis monográfico acerca de la devaluación de la moneda, así como la función fiscal como elemento rector de la política económica. Es el caso del equilibrio presupuestario, la conveniencia de ciertos gastos bélicos y el uso de la fiscalidad como herramienta para los objetivos de política económica del reino (fomento o disuasión de cierto comercio exterior o de determinadas actividades económicas). En síntesis, estos autores desarrollan toda una doctrina fiscal que va más allá del dualismo minimalista gasto-recaudación, o del tributo como mera retribución de un servicio público —como pretenden los liberales—, para presentar una perspectiva integral de la figura impositiva, siempre desde el prisma de la estricta justicia.
¿Cómo se pueden proyectar estos principios escolásticos en la actual constitución fiscal española?
De la doctrina escolástica se deriva una multitud de principios cuyo eco resuena en una parte abundante de los principios constitucionales tributarios y en la jurisprudencia constitucional vigentes en España. Lógicamente, sería tan ingenuo como falto de rigurosidad intelectual pretender que los redactores de la Constitución española de 1978 tuvieron en cuenta expresamente esta doctrina o estos principios. Pero no es menos cierto que el liberalismo, aun en su intento de establecer una tabla rasa respecto de los principios de derecho político cristiano, no puede abstraerse de cierta herencia (que prefiero llamar específicamente «legado») de nuestra tradición cultural. Sencillamente, hay ciertas cuestiones que no pueden innovarse sin cometer aberraciones, y el sistema tributario me parece que es una de ellas. Cuando se ha formado una doctrina secular tan equilibrada y armónica, pretender construir otra cosa distinta es, simplemente, un despropósito.
Además, nosotros participamos no solamente de la tradición católica, sino también de la tradición romanista, que confiere una esencia y un orden a las fuentes del derecho y a las categorías jurídicas fundamentales, y ese legado no ha podido ser suprimido totalmente. Ya los profesores Luis Perdices de Blas y Julio Revuelta sugirieron, hace unos quince años, la tesis de un cierto ascendente doctrinal (no necesariamente causal en sentido estricto) entre la doctrina escolástica de la justicia fiscal y los modernos principios de la hacendística. Ese planteamiento resultó particularmente luminoso para el desarrollo de esta obra.
En línea con esto, el Tribunal Constitucional ha afirmado principios y axiomas que son altamente compatibles con el pensamiento escolástico acerca de la justicia fiscal. Me gusta destacar, además, la más reciente jurisprudencia constitucional acerca de la capacidad económica como sustrato, parámetro y medida o límite de la imposición. También merece buena consideración la distinción entre igualdad material e igualitarismo formal. El Tribunal Constitucional aboga por una igualdad tributaria real y porque las diferencias de trato estén plenamente justificadas; este principio es un cimiento básico del sistema tributario y la jurisprudencia lo tiene, en general, bien tratado.
Por desgracia, el itinerario legislativo no obedece, en muchos casos, a esos principios, o bien los vacía de contenido mediante ingeniería legislativa o dejación de funciones de la autoridad política. Sin embargo, este fenómeno no es nuevo ni invalida la consistencia de la doctrina que, bien entendida y aplicada, ha ido enunciando el Tribunal Constitucional. Al contrario de lo que se grita a los cuatro vientos, el sistema de separación y control de poderes que propone el liberalismo es, esencialmente, un fracaso.
Además, el relativismo moral que impera en nuestros legisladores, juristas y jueces promueve la interpretación retorcida y minimalista de unos principios de justicia tributaria que, al menos formalmente, están bien enunciados por el artículo 31 de la Constitución, la normativa de desarrollo (Ley General Tributaria) y la jurisprudencia constitucional, que ha llegado a anular preceptos y leyes tributarias completas por infracción de uno o varios postulados de justicia constitucional. Incluso, desde hace no mucho, el Tribunal Supremo se ha sumado a una creciente tendencia a frenar la voracidad recaudadora en favor de una interpretación acorde a la finalidad de los tributos, frente a la extralimitación de los órganos de comprobación administrativos. Hay muchos ejemplos de esto, algunos detallados en la obra, aunque su objetivo no sea compilar la jurisprudencia tributaria.
¿A qué conclusiones llega con la obra?
La obra pretende hacer una humilde contribución a la reflexión moral en el ámbito tributario, dirigida a todas aquellas personas que, con buena voluntad, crean sinceramente en la posibilidad de establecer unos principios tributarios sólidos y universalizables, protegidos contra el juego político e ideológico propio del liberalismo y focalizados, por tanto, en el auténtico bien común de la sociedad política. La complejidad jurídica que han alcanzado las sociedades contemporáneas no es óbice para que se mantenga una reflexión seria y equilibrada acerca de la justicia; una justicia libre de sesgos y anclada en la naturaleza de las cosas, algo que todos podemos percibir con nuestra razón natural en la mayoría de los casos.
La conclusión es bastante positiva. Además de la satisfacción de haber comprendido el corpus doctrinal de los doctores escolásticos católicos sobre este particular, lo realmente sorprendente es la amplitud del espacio que deja el ordenamiento tributario constitucional para reconstruir el concepto de justicia tributaria material con fundamentos mucho más sólidos de los que ofrece el sistema liberal, antidogmático por naturaleza. Y, por lo tanto, pienso humildemente que ha quedado probada la vigencia de estas doctrinas y de los principios que las sustentan como una herramienta hermenéutica válida para contribuir a la mejora de la justicia en nuestro sistema fiscal positivo.
Para adquirir el libro:
https://www.bubok.es/libros/287690/la-legitimidad-del-impuesto
Autor

-
Subdirector de Ñ TV España. Presentador de radio y TV, speaker y guionista.
Ha sido redactor deportivo de El Periódico de Aragón y Canal 44. Ha colaborado en medios como EWTN, Radio María, NSE, y Canal Sant Josep y Agnus Dei Prod. Actor en el documental del Cura de Ars y en otro trabajo contra el marxismo cultural, John Navasco. Tiene vídeos virales como El Master Plan o El Valle no se toca.
Tiene un blog en InfoCatólica y participa en medios como Somatemps, Tradición Viva, Ahora Información, Gloria TV, Español Digital y Radio Reconquista en Dallas, Texas. Colaboró con Javier Cárdenas en su podcast de OKDIARIO.
Últimas entradas
 Actualidad03/11/2026Legitimidad del impuesto: Javier de Miguel rescata la Escolástica frente a la rapacidad del Estado. Por Javier Navascués
 Actualidad02/11/2026Los Caídos del Valle, la obra definitiva: 40 años de rigor histórico contra la manipulación ideológica. Por Javier Navascués
 Actualidad01/11/2026Apostolado San Alberto Hurtado: cuando la caridad sale a la calle
 Actualidad31/10/2026Halloween, una siniestra moda que se extiende como la peste por aborregamiento y superficialidad. Por Javier Navascués